
製造間接費とは?
工場の間接費とは、直接材料費と直接労務費を除くすべての製造コストです。生産工程を動かすために必要ですが、特定の製品単位に直接たどることはできません。
| 間接費の種類 | 例 | コストの性質 |
|---|---|---|
| 補助材料 | 潤滑油、接着剤、紙やすり、二次包装 | 変動費 |
| 間接労務費 | 監督者、品質管理(QC)、保全技術者、倉庫 | 固定費/準変動費 |
| 工場の光熱費 | 電気、水道、ガス、エアコンプレッサー | 準変動費 |
| 減価償却費・賃借料 | 機械の減価償却費、工場建物の賃借料 | 固定費 |
| 保全費 | 補修部品、定期点検、緊急修理 | 変動費 |
| その他 | 工場の保険、労働安全衛生(K3)、生産エリアの清掃 | 固定費 |
注記。製造間接費は、管理費や販売・マーケティング費用とは異なります。COGSに含めてよいのは、生産エリアで発生したコストのみです。
なぜ間接費は管理しにくいのか?
製造業で間接費が「見えにくいコスト」になりがちな理由は、いくつかあります。
- 複数の部門に分散している。電気代は総務、補修部品は購買、監督者の給与は人事がそれぞれ記録しており、全体像を把握している部署がありません。
- 記録が遅すぎる。多くの企業は、決算が締まった後にようやく間接費の合計を知ります。その時点では、是正措置を取るには遅すぎます。
- 不適切な配賦基準。生産数量だけを基準に間接費を按分すると、単純な製品が複雑な製品のコストを肩代わりすることになります。
- スプレッドシートへの手入力。壊れた数式、ファイルのバージョン違い、二重入力により、数字が信頼しにくくなります。
注意。間接費の配賦を誤ると、複雑な製品の販売価格を低く設定しすぎるおそれがあります。長い目で見れば、その製品を売れば売るほど、気づかないうちに損失が膨らみます。
「測定できないものは管理できない。」
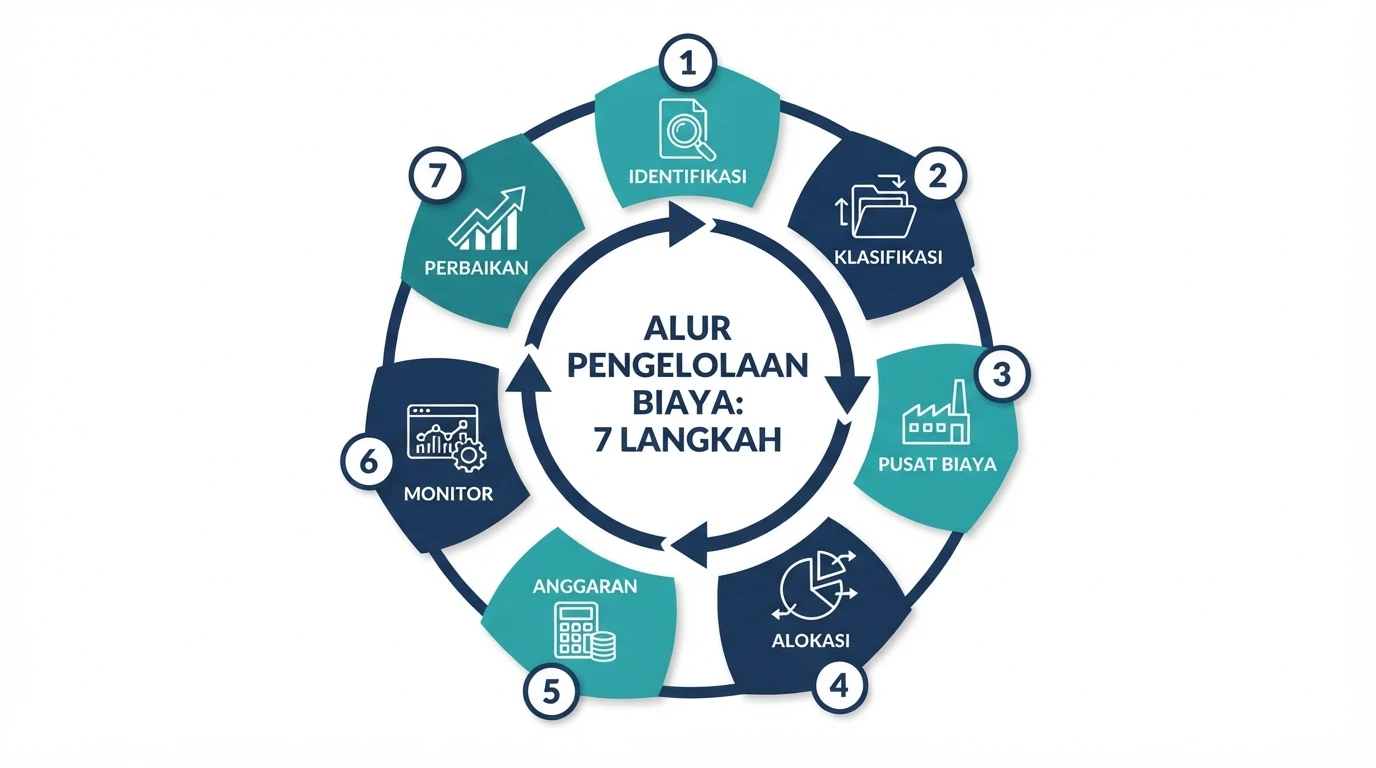
製造間接費をより効率的に管理する7つのステップ
1. すべての間接費の発生源を洗い出す
まず、過去6〜12か月に生産エリアで発生したすべてのコスト項目を洗い出します。経理、購買、人事、保全の各部門からデータを集め、漏れのない網羅的な一覧を作成することが目的です。
2. 固定費と変動費を分類する
固定間接費(賃借料、減価償却費)と変動間接費(機械、補助材料)を分けます。変動費は運用の効率化で削減でき、固定費は設備の稼働率を高めることで抑えられます。
3. コストセンターとワークセンターを設ける
生産現場を、切断ライン、組立ライン、塗装、梱包などのコストセンターに分けます。各ワークセンターには、電気代、機械の減価償却費、間接労務費を含む時間あたりのコスト率を設定します。これにより、どのエリアが最もムダが多いかが正確に分かります。
4. 適切な配賦基準を使う
コストを発生させる要因(コストドライバー)を反映した配賦基準を選びます。電気代の間接費は機械稼働時間、QC費用は検査回数を基準にするのが適切です。活動基準原価計算(ABC)を使えば、単一レート方式よりもはるかに正確な間接費の配賦ができます。
本格的なABCの導入にまだ踏み切れない場合は、まず2つの配賦基準から始めましょう。機械中心のラインには機械稼働時間、人手中心のラインには作業時間です。工場全体で単一のレートを使うよりも、すでにずっと良い結果が得られます。
5. 予算と標準間接費率を設定する
コストセンターごとに月次の間接費予算を設定し、予定配賦率を算出します。この率を使って、期間を通じて各製造オーダーに間接費を一貫して割り当てます。
6. 差異をリアルタイムで監視する
実際の間接費と配賦された間接費を比較します。差異が大きい場合は、機械の頻繁な故障、電力使用量の急増、遊休設備といった問題が示唆されます。差異を早く見つけるほど、損失は小さくて済みます。
重要なポイント
間接費の差異は2種類に分かれます。支出差異(実際のコストが予算と異なる)と操業度差異(使用した稼働量が計画と異なる)です。それぞれ必要な対応が異なります。
7. 継続的に改善する
緊急修理を減らす予防保全、電力消費を抑えるエネルギー監査、機械の遊休を防ぐより緻密な生産スケジューリングなどに取り組みます。結果は毎月評価し、今後の予算の参考にします。
製造コストの効率化におけるERPの役割
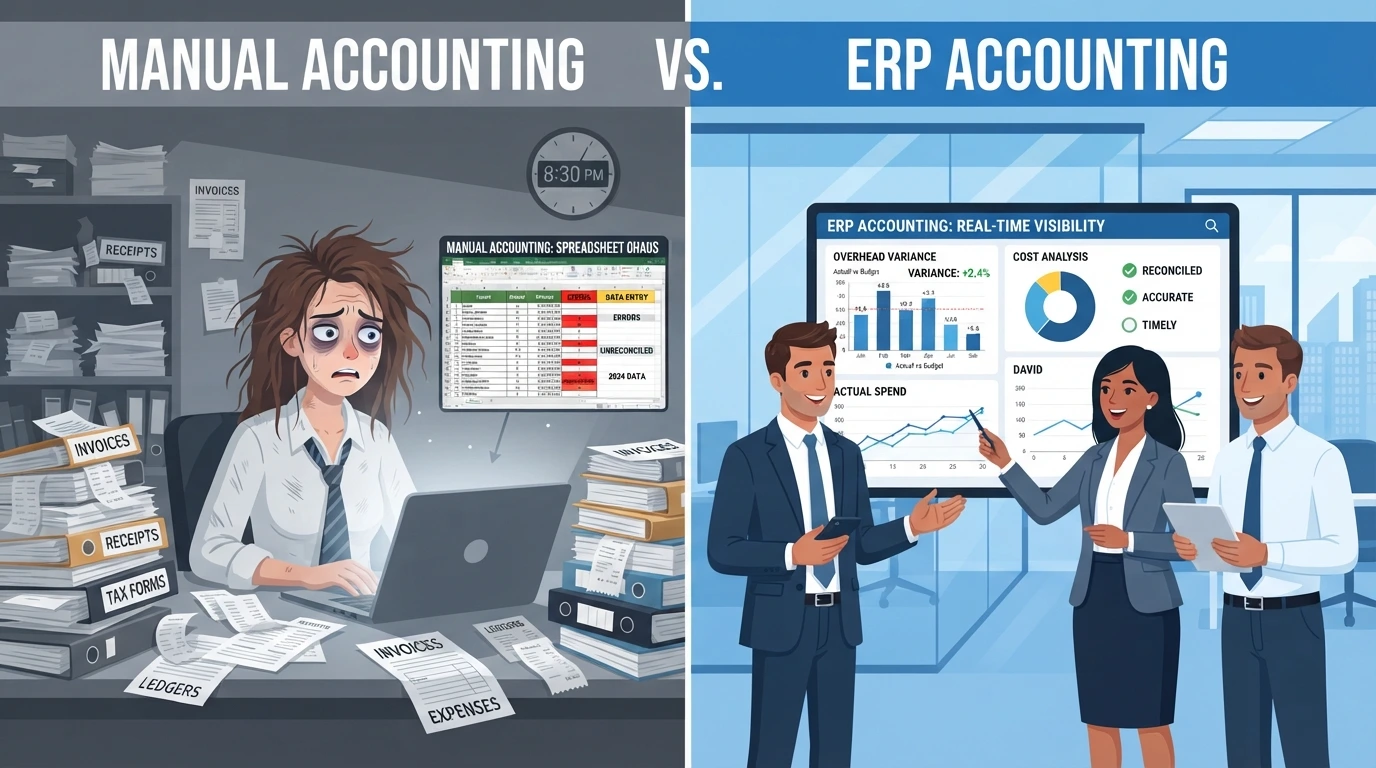
上記のステップはすべて手作業でも実施できますが、手間がかかり、ミスも起きやすくなります。そこで役立つのがERPです。ERPは、製造、在庫、購買、会計、人事、保全の各モジュールを一つのデータベースに統合し、あらゆる取引が自動的に原価計算に反映されるようにします。
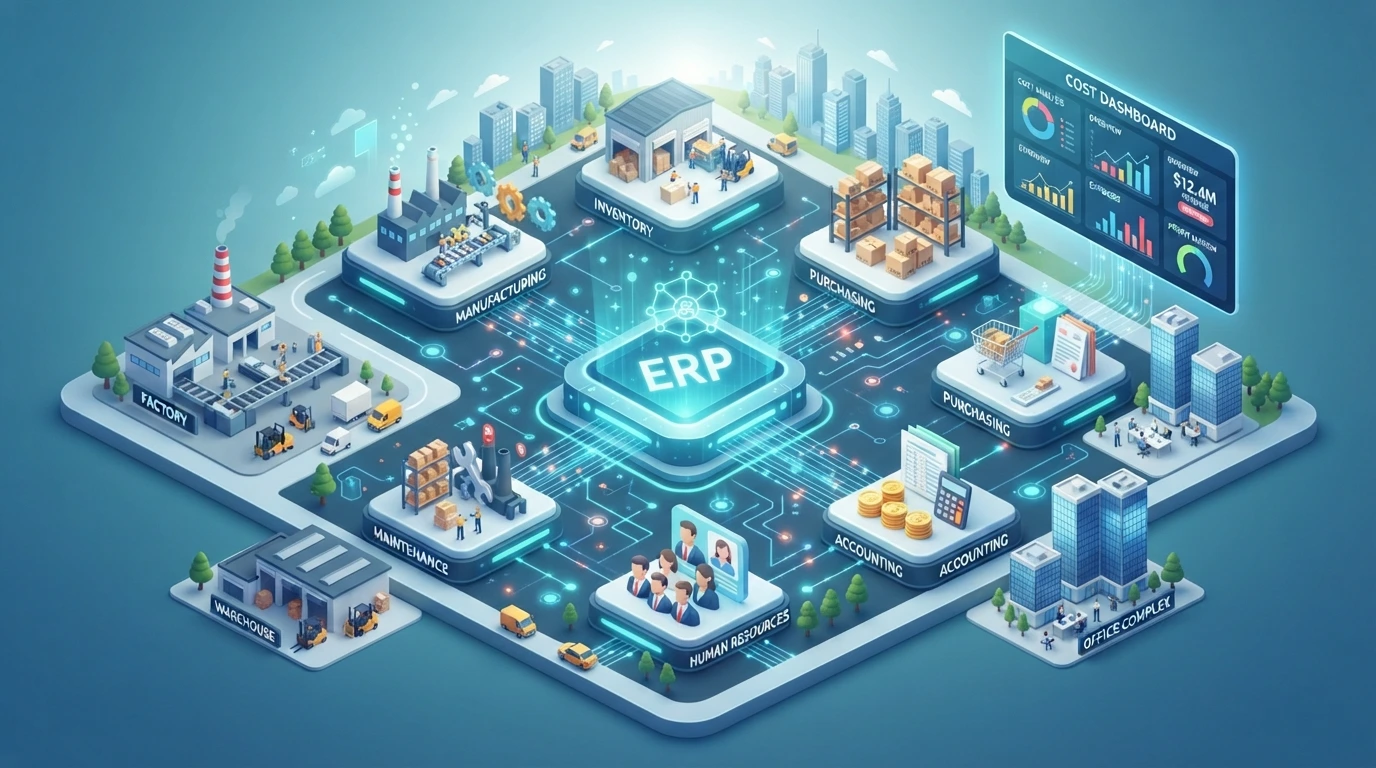
間接費の管理に特に大きな効果をもたらすERPの機能は次のとおりです。
- 時間単価を持つワークセンター。各作業指示(製造オーダー)に、機械の使用時間に応じて間接費が自動的に配賦されます。
- 部品表(BoM)とルーティング。製品ごとに、標準化された材料の所要量と加工時間を算出します。
- 分析会計。電気代、補修部品の購入、給与など、あらゆる費用を特定のコストセンターに割り当てられます。
- 保全モジュール。予防保全を計画し、機械ごとの修理費用を記録します。
- ダッシュボードと差異レポート。決算の締めを待たずに、経営陣がいつでも実際の間接費と予算を比較して確認できます。
「ERPは、間接費を月末に突然現れる不可解な数字から、毎日行動に活かせる情報へと変えます。」
ご注意
ERPは即効性のある解決策ではありません。整ったマスターデータ(ワークセンター、BoM、分析勘定)と、生産チームによる規律ある入力がなければ、間接費の計算は不正確なままです。導入には、製造プロセスを理解したコンサルタントの伴走を確保してください。
避けたい、よくある間違い
- 工程の違いを考慮せず、工場全体で単一の間接費率を使う。
- 本社の管理費を製造間接費に含めてしまう。
- 電気料金や賃金が上がっているのに、標準レートを更新しない。
- 遊休設備が実はムダであることを無視する。
- 生産現場のユーザー教育なしにERPを導入する。
まとめ:適切なシステムで間接費を管理する時
製造間接費は原材料ほど目立ちませんが、COGSと利益率への影響は大きなものです。コストの発生源を特定し、固定費と変動費を分け、コストセンターを設け、適切な配賦基準を選び、予算を策定し、差異を監視し、継続的な改善を行うことで、間接費をはるかに効率的に管理できます。
成功の鍵は、統合されたリアルタイムのデータです。製造業向けERPがその基盤となり、価格設定、生産、設備投資のあらゆる判断を、勘ではなく正確な数字に基づいて行えるようになります。
貴社工場の生産プロセスに本当に合ったERPを導入したいとお考えですか?PT Fujicon Priangan Perdanaは、さまざまな業界でERP導入の経験を持つITコンサルタントです。要件分析、ワークセンターの設定、原価会計から、本番稼働後のトレーニングと伴走支援まで対応します。
ERPのご相談は今すぐ
Fujicon Priangan Perdanaとともに、間接費を削減し、COGSの精度を高め、より健全な利益率を実現しましょう。
📱 WhatsApp: +62 811 2227 5222
🌐 ウェブサイト: solusipintar.fujicon.id
無料相談をご予約いただき、貴社の製造業に最適なERPソリューションを見つけましょう。