
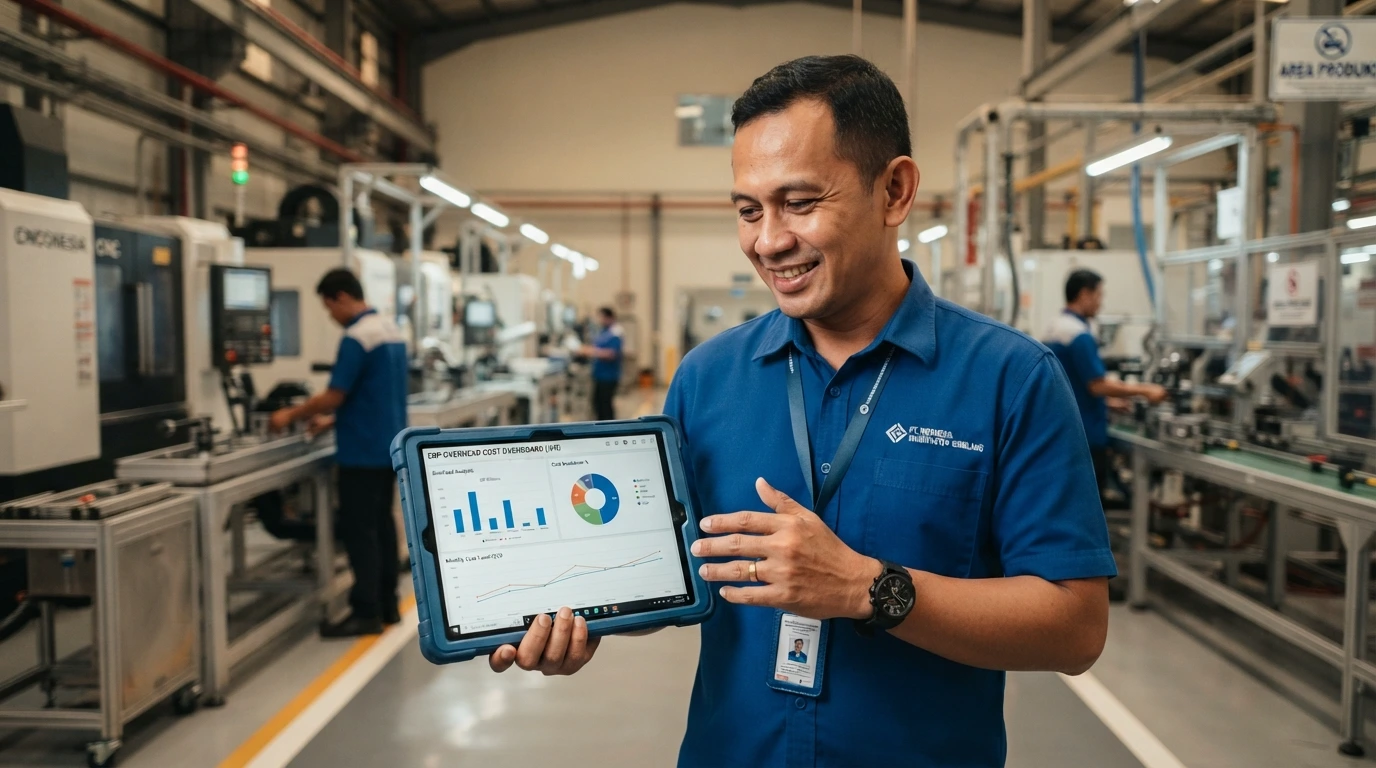
Apa Itu Biaya Overhead Produksi?
Biaya overhead produksi (factory overhead) adalah seluruh biaya produksi di luar bahan baku langsung dan tenaga kerja langsung. Biaya ini diperlukan agar proses produksi berjalan, namun tidak dapat ditelusuri secara langsung ke satu unit produk tertentu.
| Jenis Overhead | Contoh | Sifat Biaya |
|---|---|---|
| Bahan penolong | Pelumas, lem, amplas, kemasan sekunder | Variabel |
| Tenaga kerja tidak langsung | Supervisor, QC, teknisi maintenance, gudang | Tetap / semi-variabel |
| Utilitas pabrik | Listrik mesin, air, gas, kompresor udara | Semi-variabel |
| Penyusutan & sewa | Depresiasi mesin, sewa gedung pabrik | Tetap |
| Pemeliharaan | Suku cadang, servis berkala, perbaikan darurat | Variabel |
| Lain-lain | Asuransi pabrik, K3, kebersihan area produksi | Tetap |
CATATAN. Biaya overhead produksi berbeda dengan biaya overhead administrasi atau pemasaran. Hanya biaya yang terjadi di area produksi yang boleh dimasukkan ke dalam HPP.
Mengapa Biaya Overhead Sulit Dikendalikan?
Ada beberapa alasan mengapa overhead sering menjadi "biaya siluman" di perusahaan manufaktur:
- Tersebar di banyak departemen. Tagihan listrik dicatat oleh bagian umum, suku cadang oleh pembelian, dan gaji supervisor oleh HR. Tidak ada satu pihak yang melihat gambaran utuhnya.
- Dicatat terlambat. Banyak perusahaan baru mengetahui total overhead setelah tutup buku, ketika sudah terlambat untuk mengambil tindakan korektif.
- Dasar alokasi yang tidak relevan. Membagi overhead hanya berdasarkan jumlah unit produksi membuat produk sederhana ikut menanggung biaya produk yang rumit.
- Data manual di spreadsheet. Rumus yang rusak, versi file yang berbeda, dan input ganda membuat angka sulit dipercaya.
PERHATIAN. Alokasi overhead yang keliru dapat membuat Anda menetapkan harga jual terlalu rendah untuk produk yang kompleks. Dalam jangka panjang, semakin banyak produk itu terjual, semakin besar kerugian yang Anda tanggung tanpa disadari.
“Anda tidak dapat mengelola apa yang tidak Anda ukur.”
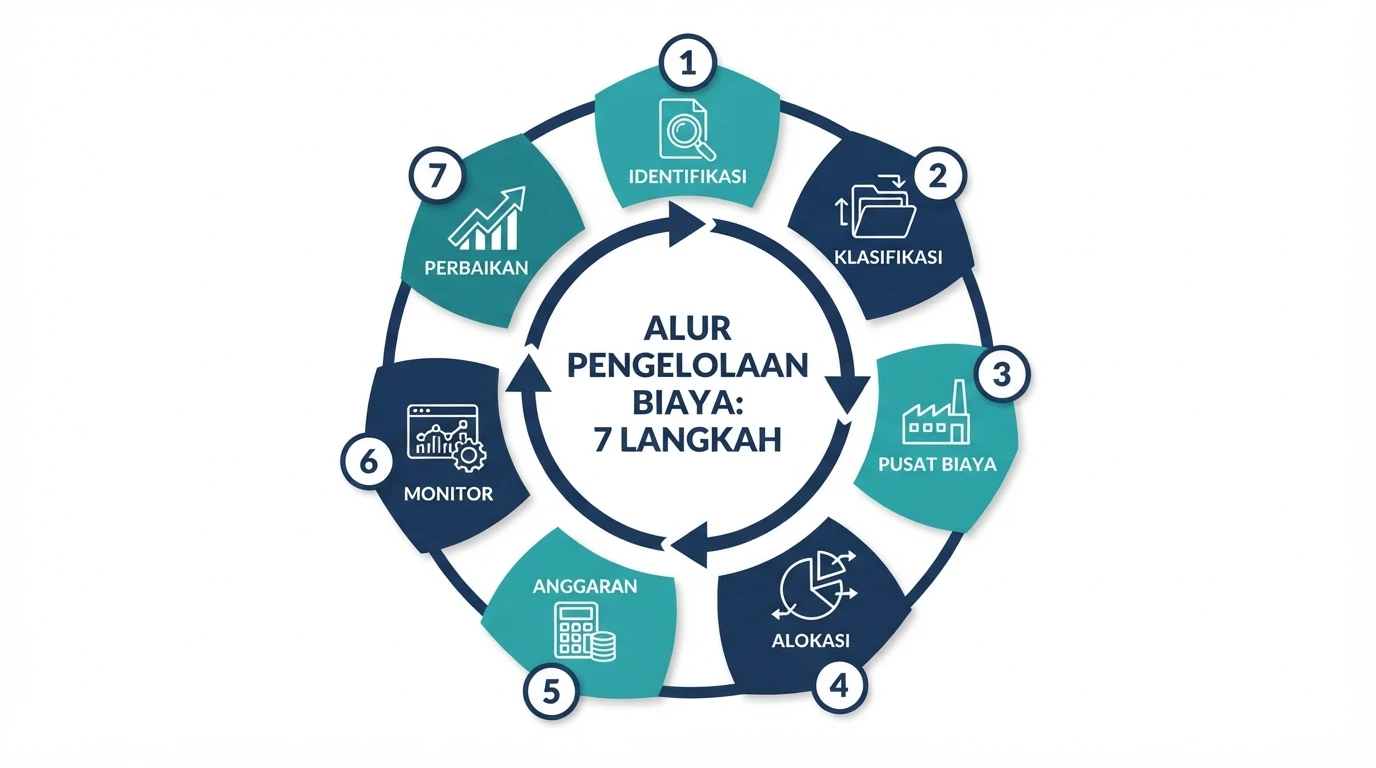
7 Langkah Kendalikan Biaya Overhead Produksi Lebih Efisien
1. Identifikasi Seluruh Sumber Overhead
Mulailah dengan memetakan semua pos biaya yang terjadi di area produksi selama 6–12 bulan terakhir. Kumpulkan data dari akuntansi, pembelian, HR, dan maintenance. Tujuannya adalah membuat daftar lengkap sehingga tidak ada biaya yang terlewat.
2. Klasifikasikan Biaya Tetap dan Variabel
Pisahkan overhead yang bersifat tetap (sewa, penyusutan) dari yang variabel (listrik mesin, bahan penolong). Biaya variabel dapat ditekan melalui efisiensi operasional, sementara biaya tetap dikendalikan melalui peningkatan utilisasi kapasitas.
3. Bentuk Cost Center dan Work Center
Bagi lantai produksi ke dalam pusat biaya, misalnya lini potong, lini perakitan, pengecatan, dan pengemasan. Setiap work center memiliki tarif biaya per jam yang mencakup listrik, penyusutan mesin, dan tenaga kerja tidak langsung. Dengan cara ini, Anda tahu persis area mana yang paling "boros".
4. Gunakan Dasar Alokasi yang Tepat
Pilih dasar alokasi yang mencerminkan penyebab biaya (cost driver). Overhead listrik lebih tepat dialokasikan berdasarkan jam mesin, sedangkan biaya QC berdasarkan jumlah inspeksi. Pendekatan Activity Based Costing (ABC) membantu menghasilkan alokasi biaya overhead yang jauh lebih akurat dibanding metode tarif tunggal.
Jika belum siap menerapkan ABC penuh, mulailah dengan dua dasar alokasi saja: jam mesin untuk lini yang padat mesin dan jam tenaga kerja untuk lini yang padat karya. Hasilnya sudah jauh lebih baik daripada satu tarif untuk seluruh pabrik.
5. Susun Anggaran dan Tarif Overhead Standar
Tetapkan anggaran overhead per bulan untuk setiap cost center, lalu hitung tarif overhead standar (predetermined overhead rate). Tarif ini digunakan untuk membebankan overhead ke setiap pesanan produksi secara konsisten sepanjang periode.
6. Pantau Varians Secara Real-Time
Bandingkan overhead aktual dengan overhead yang dibebankan. Varians yang besar menandakan masalah, misalnya mesin sering rusak, pemakaian listrik melonjak, atau kapasitas menganggur. Semakin cepat varians terdeteksi, semakin kecil kerugiannya.
FAKTA PENTING
Varians overhead terbagi dua: varians pengeluaran (biaya aktual berbeda dari anggaran) dan varians volume (kapasitas terpakai berbeda dari rencana). Keduanya memerlukan tindakan yang berbeda.
7. Lakukan Perbaikan Berkelanjutan
Terapkan program seperti preventive maintenance untuk mengurangi perbaikan darurat, audit energi untuk menekan konsumsi listrik, serta penjadwalan produksi yang lebih rapat agar mesin tidak menganggur. Evaluasi hasilnya setiap bulan dan jadikan acuan anggaran berikutnya.
Peran ERP dalam Efisiensi Biaya Produksi
Semua langkah di atas memang dapat dilakukan secara manual, namun sangat melelahkan dan rawan kesalahan. Di sinilah software ERP produksi berperan. ERP menyatukan modul manufaktur, inventori, pembelian, akuntansi, HR, dan maintenance dalam satu database, sehingga setiap transaksi otomatis mengalir ke perhitungan biaya.
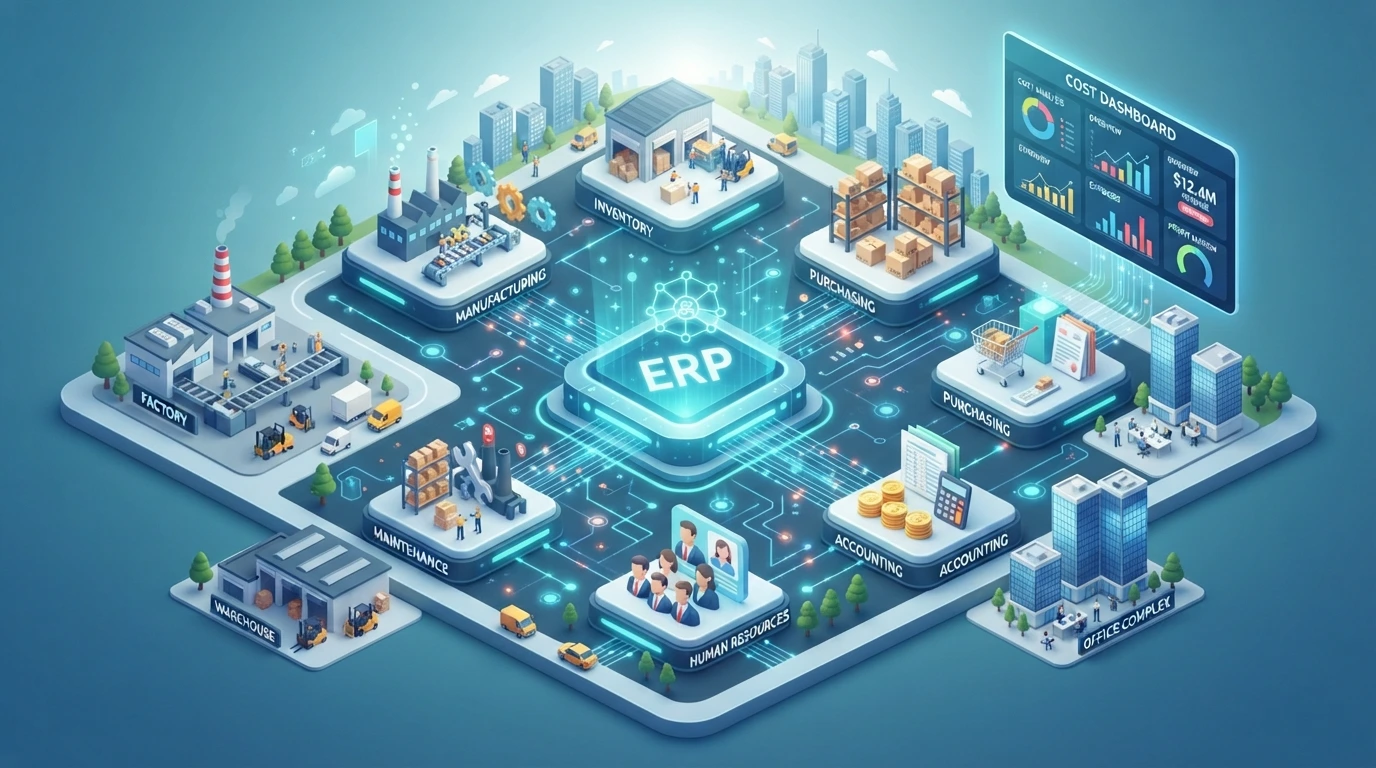
Berikut kemampuan ERP yang paling berdampak pada pengendalian overhead:
- Work center dengan tarif biaya per jam. Setiap perintah kerja (manufacturing order) otomatis dibebani overhead sesuai durasi pemakaian mesin.
- Bill of Materials (BoM) dan routing. Menghitung kebutuhan bahan penolong dan waktu proses secara standar untuk setiap produk.
- Analytic accounting. Setiap tagihan listrik, pembelian suku cadang, atau gaji dapat ditandai ke cost center tertentu.
- Modul maintenance. Menjadwalkan perawatan preventif dan mencatat biaya perbaikan per mesin.
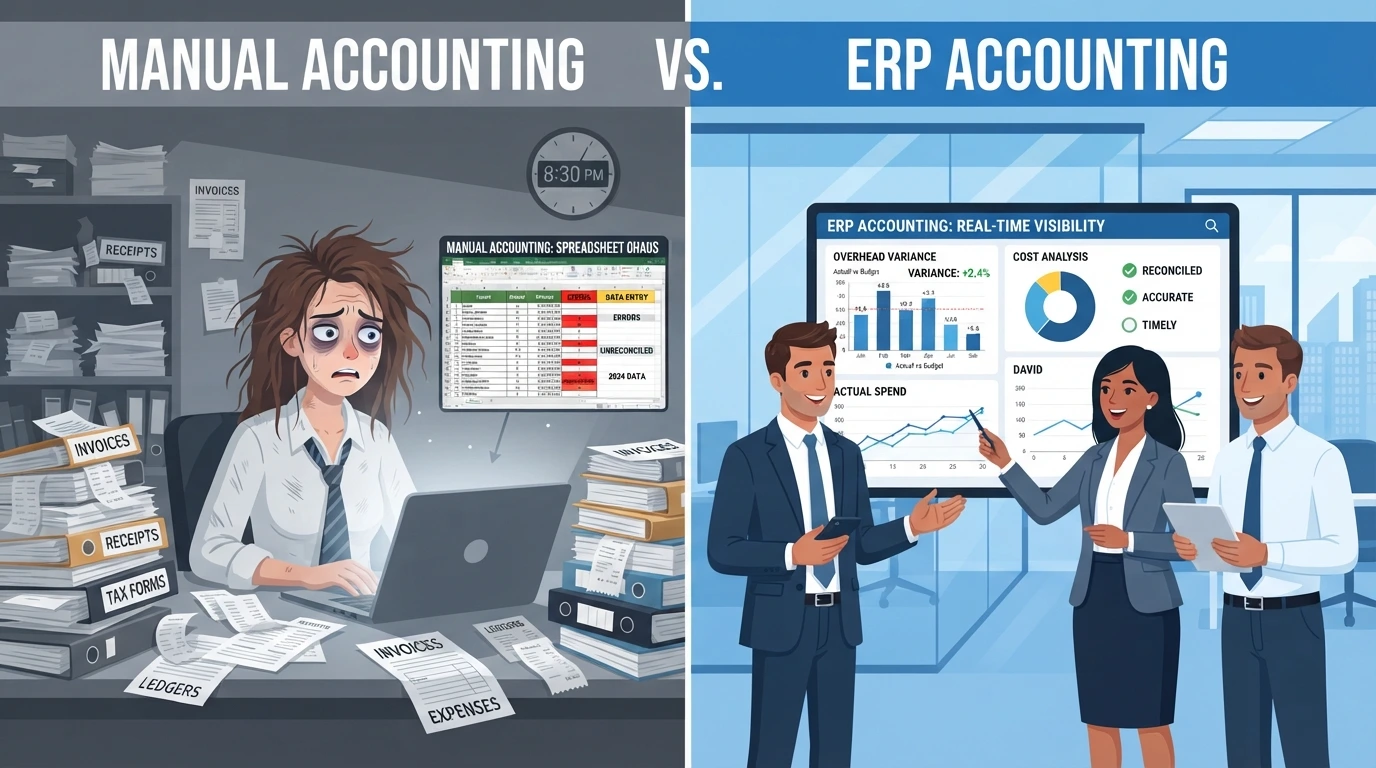
- Dashboard dan laporan varians. Manajemen melihat overhead aktual versus anggaran kapan saja, tanpa menunggu tutup buku.
“ERP mengubah biaya overhead dari angka misterius di akhir bulan menjadi informasi yang bisa ditindaklanjuti setiap hari.”
PERHATIAN
ERP bukan solusi instan. Tanpa master data yang rapi (work center, BoM, akun analitik) dan disiplin input dari tim produksi, hasil perhitungan overhead tetap tidak akurat. Pastikan implementasi didampingi konsultan yang memahami proses manufaktur.
Kesalahan Umum yang Perlu Dihindari
- Menggunakan satu tarif overhead untuk seluruh pabrik tanpa mempertimbangkan perbedaan proses.
- Memasukkan biaya administrasi kantor pusat ke dalam overhead produksi.
- Tidak pernah memperbarui tarif standar meskipun harga listrik atau upah sudah naik.
- Mengabaikan kapasitas menganggur (idle capacity) yang sebenarnya merupakan pemborosan.
- Mengimplementasikan ERP tanpa pelatihan pengguna di lantai produksi.
Kesimpulan: Saatnya Kendalikan Overhead dengan Sistem yang Tepat
Biaya overhead produksi memang tidak terlihat semencolok bahan baku, tetapi dampaknya terhadap HPP dan margin sangat besar. Dengan mengidentifikasi sumber biaya, memisahkan biaya tetap dan variabel, membentuk cost center, memilih dasar alokasi yang tepat, menyusun anggaran, memantau varians, dan melakukan perbaikan berkelanjutan, Anda dapat mengendalikan biaya overhead secara jauh lebih efisien.
Kunci keberhasilannya adalah data yang terintegrasi dan real-time. ERP manufaktur menyediakan fondasi tersebut, sehingga setiap keputusan harga, produksi, dan investasi mesin didasarkan pada angka yang akurat, bukan perkiraan.
Ingin menerapkan ERP yang benar-benar sesuai dengan proses produksi di pabrik Anda? PT Fujicon Priangan Perdana adalah IT Konsultan berpengalaman dalam implementasi ERP untuk berbagai industri, mulai dari analisis kebutuhan, konfigurasi work center dan akuntansi biaya, hingga pelatihan dan pendampingan pasca go-live.
KONSULTASIKAN KEBUTUHAN ERP ANDA SEKARANG
Tekan biaya overhead, tingkatkan akurasi HPP, dan raih margin yang lebih sehat bersama Fujicon Priangan Perdana.
📱 WhatsApp: +62 811 2227 5222
🌐 Website: solusipintar.fujicon.id
Jadwalkan konsultasi gratis dan temukan solusi ERP terbaik untuk bisnis manufaktur Anda.